

“我们从今年三四月份开始就在内部梳理营销和管理流程,包括直播可能涉及到的合规话术、代理人的账号管理和身份认证等。”作为保险从业者,小张(化名)在《金融理财产品网络在线营销管理办法》(业内俗称“930新规”)落地前夕,便已推动其所在的保险中介机构启动内部流程的调整与规范。
在小张看来,这套前置梳理是行业发展的必答题。线上获客早已成为不少保险代理人的核心拓客渠道。据他介绍,其所在机构2025年业绩榜单上的前三名销售精英,几乎都在运营个人自媒体账号,开展线上直播,依靠线上渠道挖掘客户。“这一比例比2024年更高了,这也要求我们一定要跟上代理人的步伐,做好管理和服务。”
彼时,小张心里最大的悬念,是各大社交平台将以何种尺度管控保险直播与营销账号。而随着“金融930新规”实施节点逐步临近,各大平台纷纷行动起来,就新规要求做平台内容整改,其中最受关注的就是小红书对保险代理人的资格认证。
虽然小红书不是首家对保险代理人进行资格认证的平台,但在当下这个节点推出,还是引起了市场更多关注。身份认证是否会成为代理人账号职业化的难点?身份认证后又是否会为代理人个人账号带来流量?《每日经济新闻》记者就此展开调查。
“搞定官方‘职业认证’,就等于拿到合规展业‘通行证’”“想要稳定做内容、降低违规概率,保险从业者职业认证是最基础、最稳妥的一步”⋯⋯近期,小红书推出了保险从业人员资质认证,与之相关的认证流程帖也慢慢变得多,保险代理人王月(化名)也在第一时间完成了相关认证。
“认证流程还是挺简单的,跟之前视频号的认证流程差不多。”王月已经提交了相关的认证资质,平台提示“预计7个工作日完成审核”。
记者打开小红书个人认证页面看到,个人职业资质认证被分为医疗健康、法律、商业财经、媒体、公职人员、教育、出行几类,保险从业人员的身份类型放在了“商业财经”下面,并根据代理人签订的劳动合同、代理人协议的不同,划分为两类。
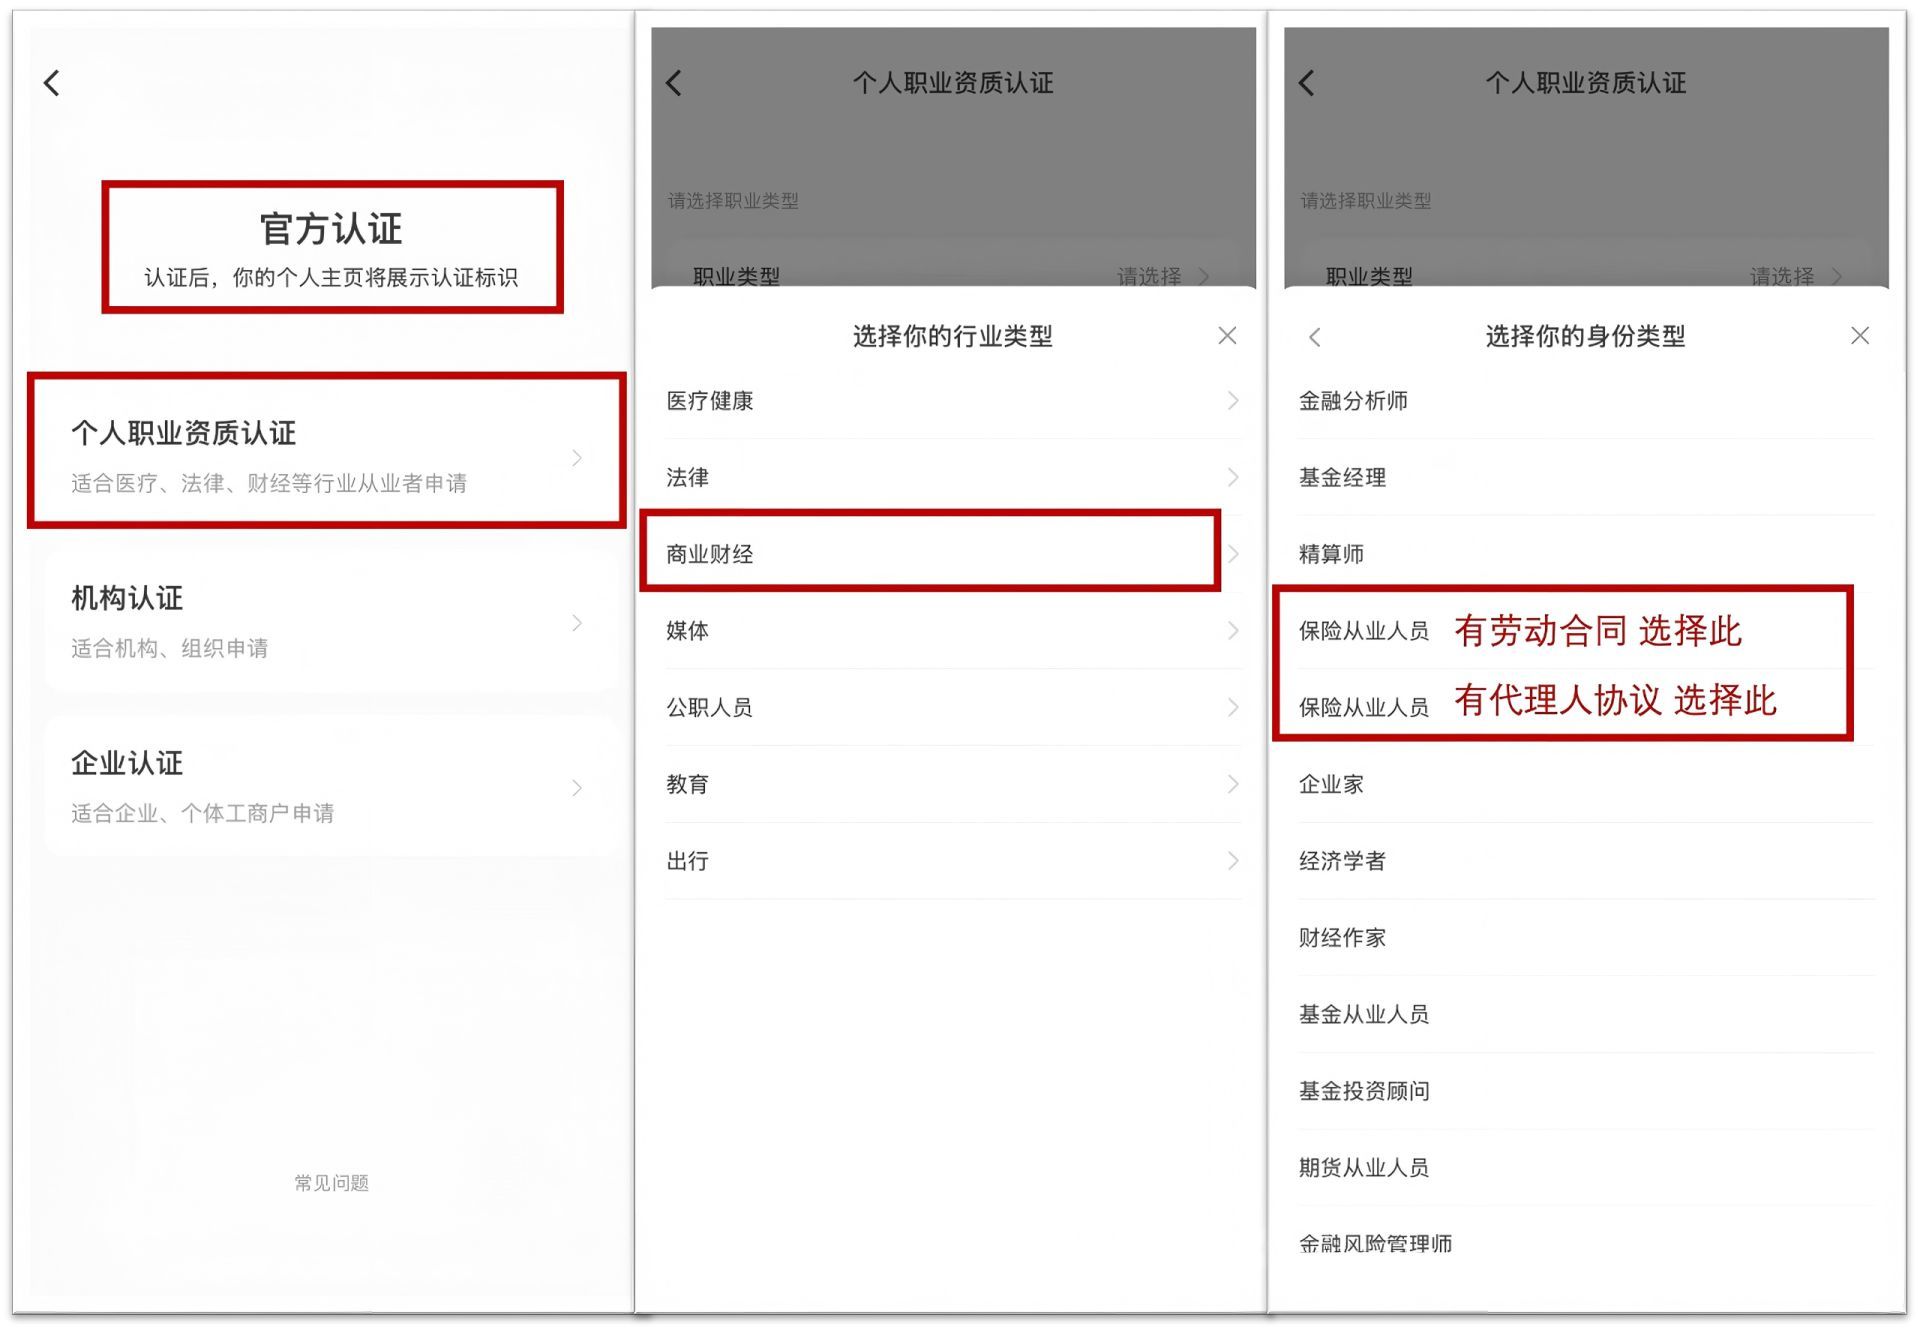
跟保险及保险中介机构签订劳动合同的代理人,需要机构出具劳动合同或在职证明(需包含姓名、身份证号、入职时间、职务、任职单位公章,需为最近一个月内开具);跟保险及保险中介机构签订代理协议的代理人,如果没办法提供劳动合同或在职证明,则需要出示代理人协议用于身份证明(需包含姓名、身份证号等有效信息,需为最近一个月内开具)。
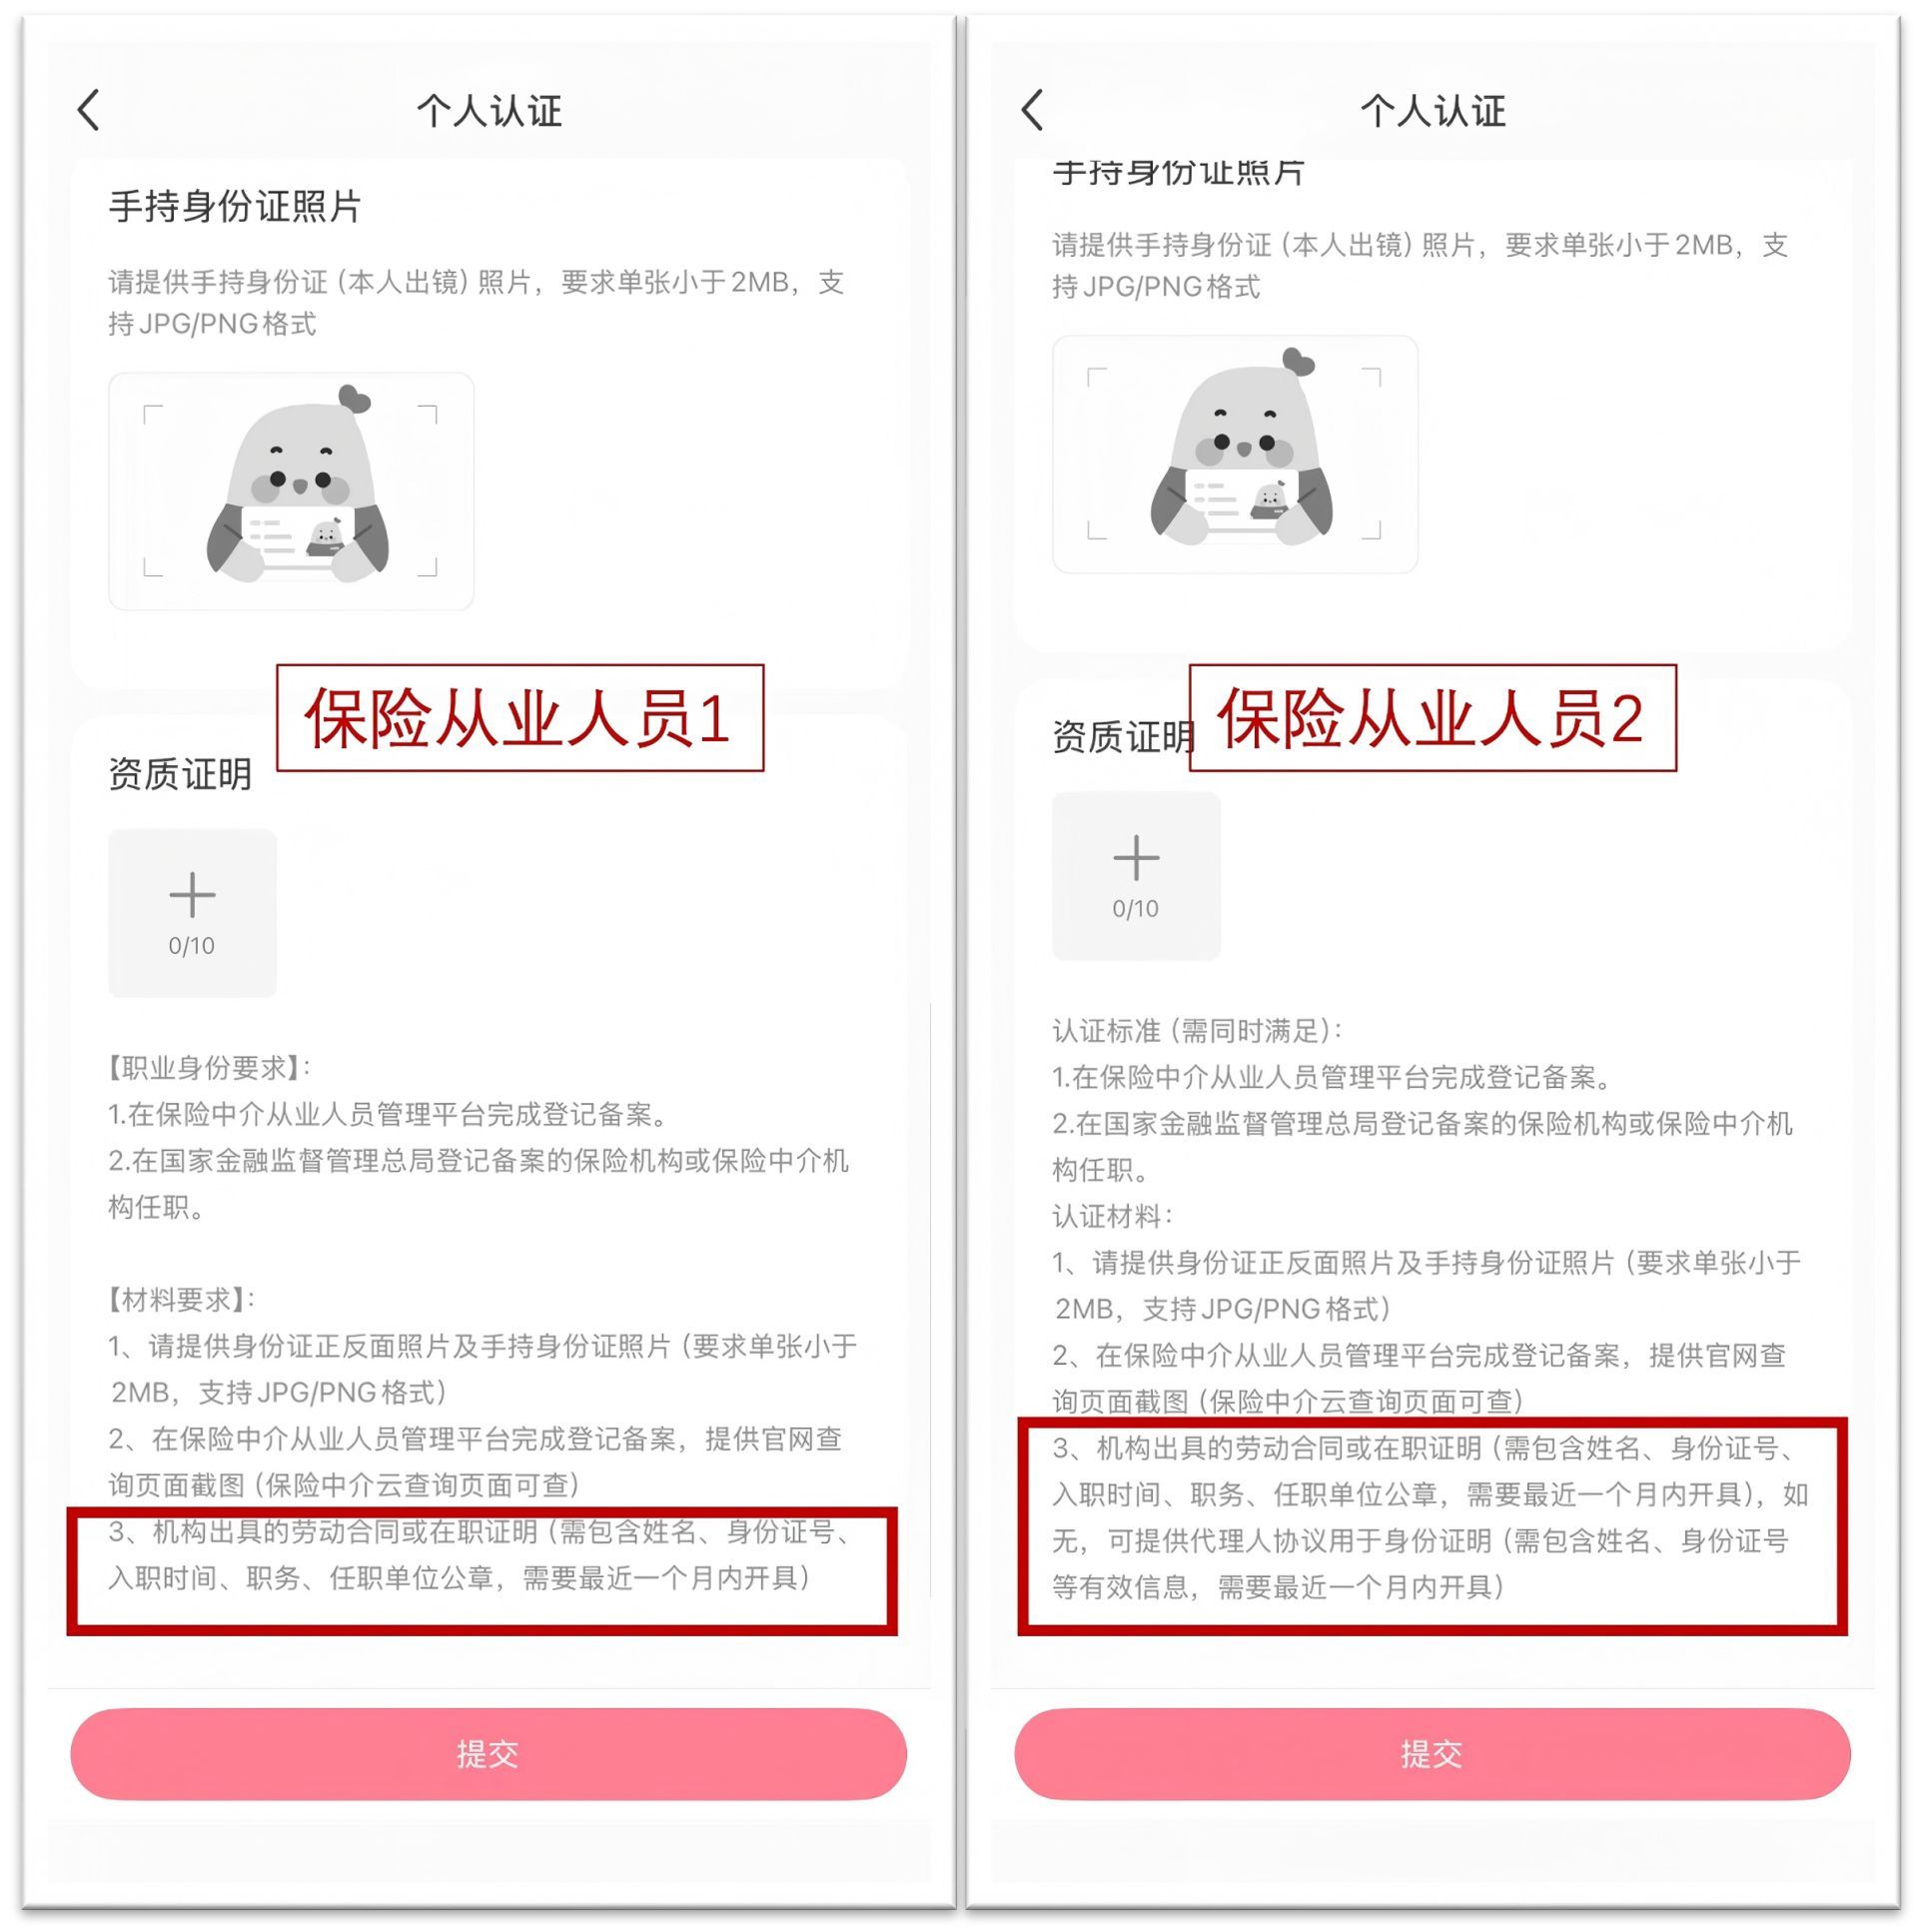
从平台规则文本能够准确的看出,劳动合同并非唯一准入凭证,在职证明、代理协议同样具备认证效力。“绝大多数保险代理人,签署的都是委托代理合同,而非劳动合同。”某保险企业内部人士向记者表示,代理制是国内保险营业销售队伍的主流模式,代理人与机构属于民事委托关系,不存在劳动法意义上的雇佣隶属关系,薪酬以佣金为主,不享受员工社保待遇。如果按照严格的劳动合同要求,行业绝大多数一线代理人从根源上就不足以满足该条件。
此次将在职证明、代理协议同样作为认证凭证,对代理人来说,规则相对宽松。而代理人在小红书平成认证后,在个人主页的介绍栏里,会出现“保险从业人员”相应字样。
以大童保险服务为例,在展业工具“快保”上,大童保险服务有统一的在职证明入口,代理人选择用途后提交申请,经审核后开具电子在职证明,且为避免歧义和误解,在职证明中会标注与代理人为委托销售关系。除了提供认证资料支持,大童保险服务跟抖音、视频号、小红书三大主流平台保持密切沟通,积极解决认证过程中存在的共性问题。
“针对930新规,我们确实在流程上做了前置化调整。”上述某保险企业内部的人说,目前公司不仅要求代理人去完成小红书认证,还在内部管理系统中,将“职业资质有效性”设置为KOS(关键意见销售)账号运营和内容分发的必要校验项。如果代理人的执业状态出现异常,系统层面会直接限制其关联账号的营销权限,从源头上堵住无资质营销的漏洞。同时,对于外部达人合作,公司也建立了更严格的资质准入审核流程,确保所有对外呈现的内容营销行为,都建立在合规资质的基础之上。
记者注意到,小红书并非首家开启职业认证的平台。今年3月份,微信视频号就已经要求自称具备专业资质的账号一定得完成职业或机构认证,并确保出镜人、认证信息、资质证照三者一致。
开启职业认证后,对一线代理人的影响有多大?在早已完成视频号职业认证的王月看来,即便进行了职业资格认证,除职业合规外,对个人展业的影响并不大。“我的视频号上半年就完成了认证,可是从流量端来看,变化不大,我认证的最大的目的是可以讲保险相关的话题。”王月表示,“对我来说,认证主要是为了激活私域流量。”
但“930新规”的影响还不止于此,王月的担心也始终没有消失。“930新规实施后不能随意讲产品,这在某种程度上预示着只能做保险方面的科普,做直播也有很多禁忌词,我也在等,看看‘930’后会有哪些变化。”
需要指出的是,在助力代理人认证的过程中,从业机构和从业者也发现了一些平台和金融资格要求之间有边界不清的问题。
“930新规要求,进行金融理财产品网络在线营销须取得授权,并使用机构开设的账号。从各平台真实的情况看,仅有认证为金融机构的企业号(简称蓝V)和企业员工号(所有权为公司,代理人仅有使用权)两类形态全部符合要求。”某保险中介平台工作人员对《每日经济新闻》记者表示,平台仍存在大量的个人保险从业认证,如视频号、抖音及本次开放了保险从业认证的小红书,很可能依然存在大量不合规的金融活动。
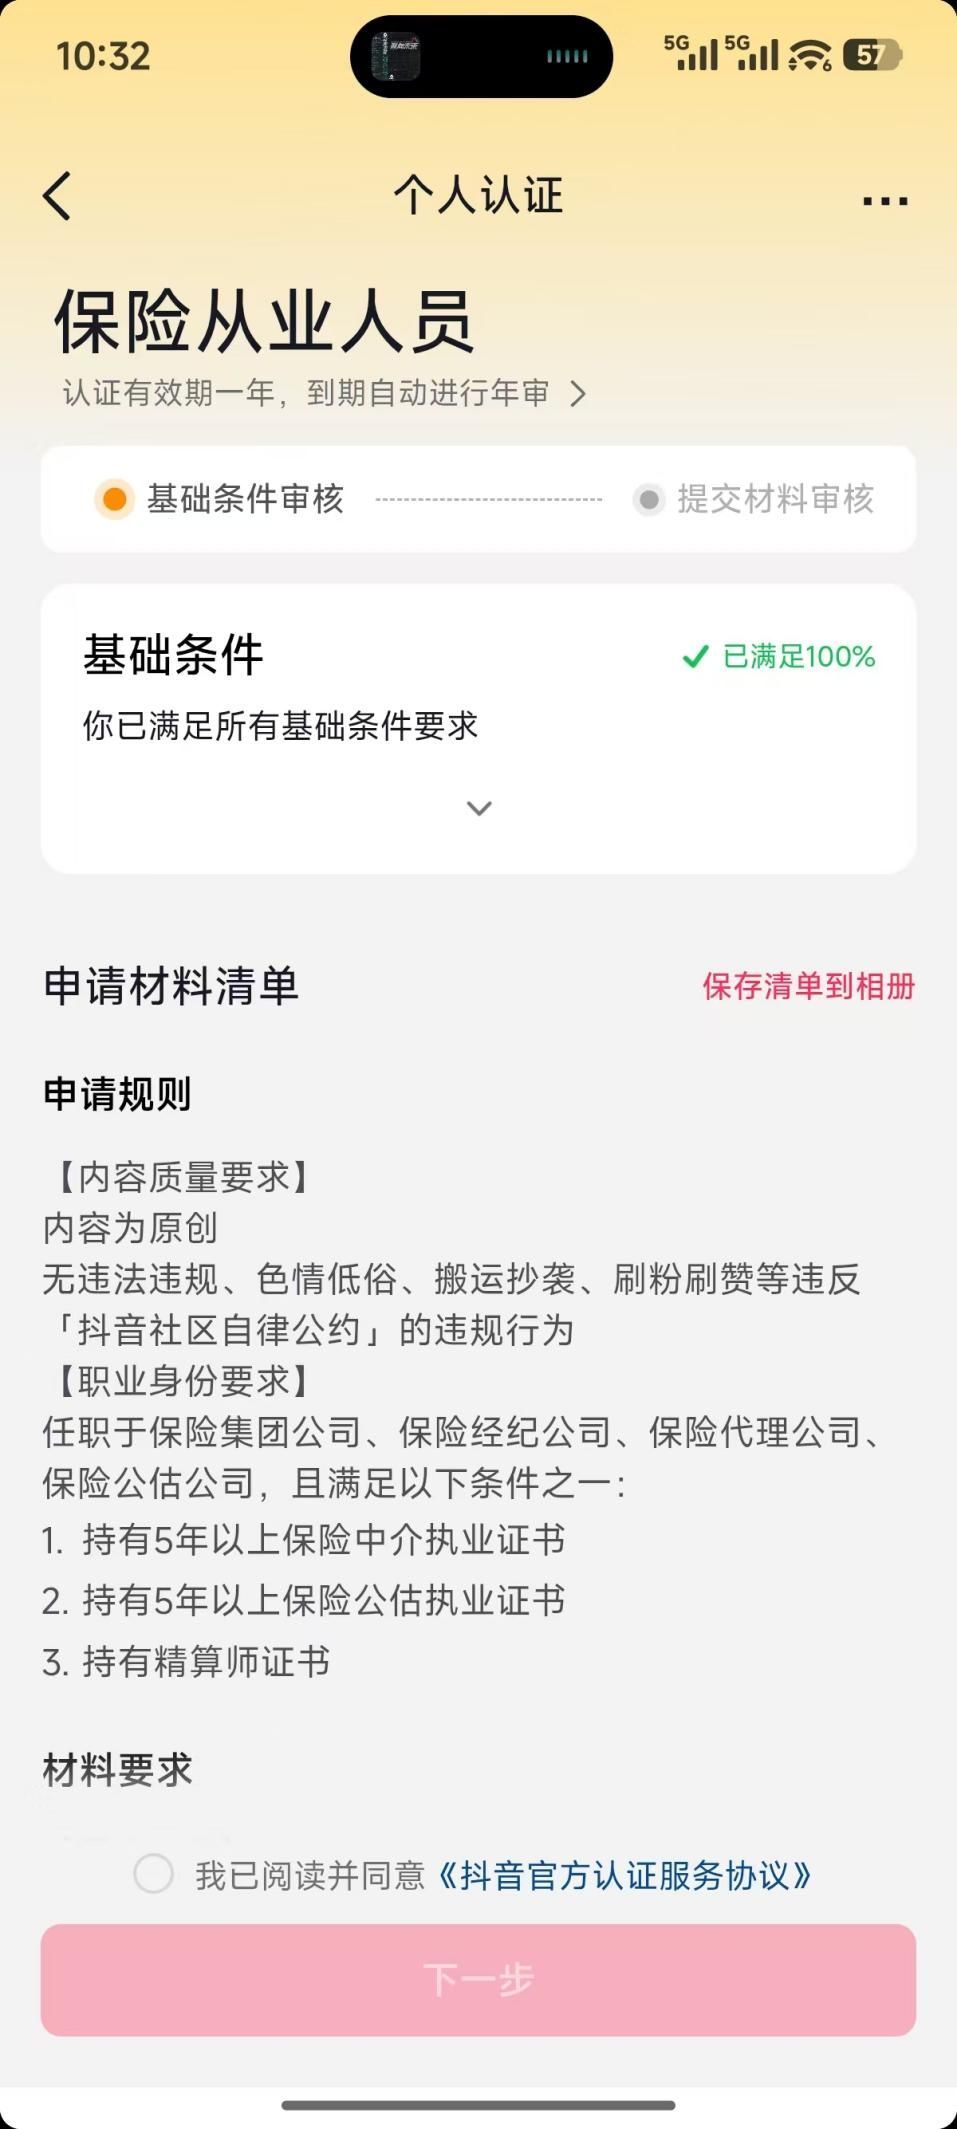
此外,抖音的个人保险从业认证,材料要求之一为“持有5年以上保险中介执业证书”,而保险中介云平台的查询入口中,仅展示最近一次机构登记信息,过往执业信息无处可查,实际上形成了“须连续5年在同一家保险中介机构且代理关系存续”的要求,无形中拉高了认证门槛。
而从业者认为,影响最大的还在于数据问题。上述保险中介平台工作人员表示,平台认证与银保信数据未打通,平台无从验证机构、代理人或别的金融从业者提供的认证材料,尤其是无法验证执业编号是否真实,这可能为不合规的金融活动埋下巨大隐患。
不过,上述人士也表示,基于平台认证与银保信数据未打通的前提下,提交在职证明是证明代理人执业信息真实的重要佐证,有长期存在的合理性和必要性。金融作为特许经营行业,从长期看监管尺度趋紧,平台规则更可能是收紧,而不是放宽。但怎么样才能解决边界问题,仍需要在实践中加强多方合作。
“《金融产品网络在线营销管理办法》要求第三方平台对营销主体进行资质资格核验,目的是规范保险产品网络在线营销行为、落实‘机构持牌、人员持证’的原则要求。”有业内的人表示,线上化已经是全社会的趋势,顺应趋势不是可选项,而是存活下来的必要条件。甚至在某一些程度上,机构对于代理人进军自媒体的支持力度,决定了机构是否能活下去。
如需转载请与《每日经济新闻》报社联系。未经《每日经济新闻》报社授权,严禁转载或镜像,违者必究。
特别提醒:如果个人会使用了您的图片,请作者与本站联系索取稿酬。如您不希望作品出现在本站,可联系我们要求撤下您的作品。